보험 증권 특약 목록에 납입면제가 있는지가
보험료를 멈출 수 있는지 아는 첫 단서예요.
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
큰 병을 진단받거나 다친 뒤라면
매달 빠져나가는 보험료가 더 무겁게 느껴져요.
"이럴 때 안 내도 되는 건 없나?" 싶어지기 쉬워요.
보험료 납입면제는 저절로 되기보다
내가 알리고 서류를 내야 시작돼요.
오늘은 어디서 확인하고 어떻게 낼지 볼게요.
“보험료 납입면제, 어떤 제도일까
보험료 납입면제는 약관에서 정한 일이 생기면
그 뒤 보험료를 내지 않아도 계약이
이어지게 해 주는 장치예요.
면제 조건은 상품과 특약마다 달라서
내 약관을 펼쳐 봐야 정확히 알 수 있어요.
표준약관에도 공통 면제 조건은 따로 없어요.
다만 표준약관은 '보험금'이라는 말에
보험료 납입면제를 포함해 함께 다뤄요.
그래서 알리는 방법도 보험금 청구와 비슷해요.
면제 뒤 보장이 어떻게 이어지는지도 함께 봐요.
“내 약관에서 찾는 순서
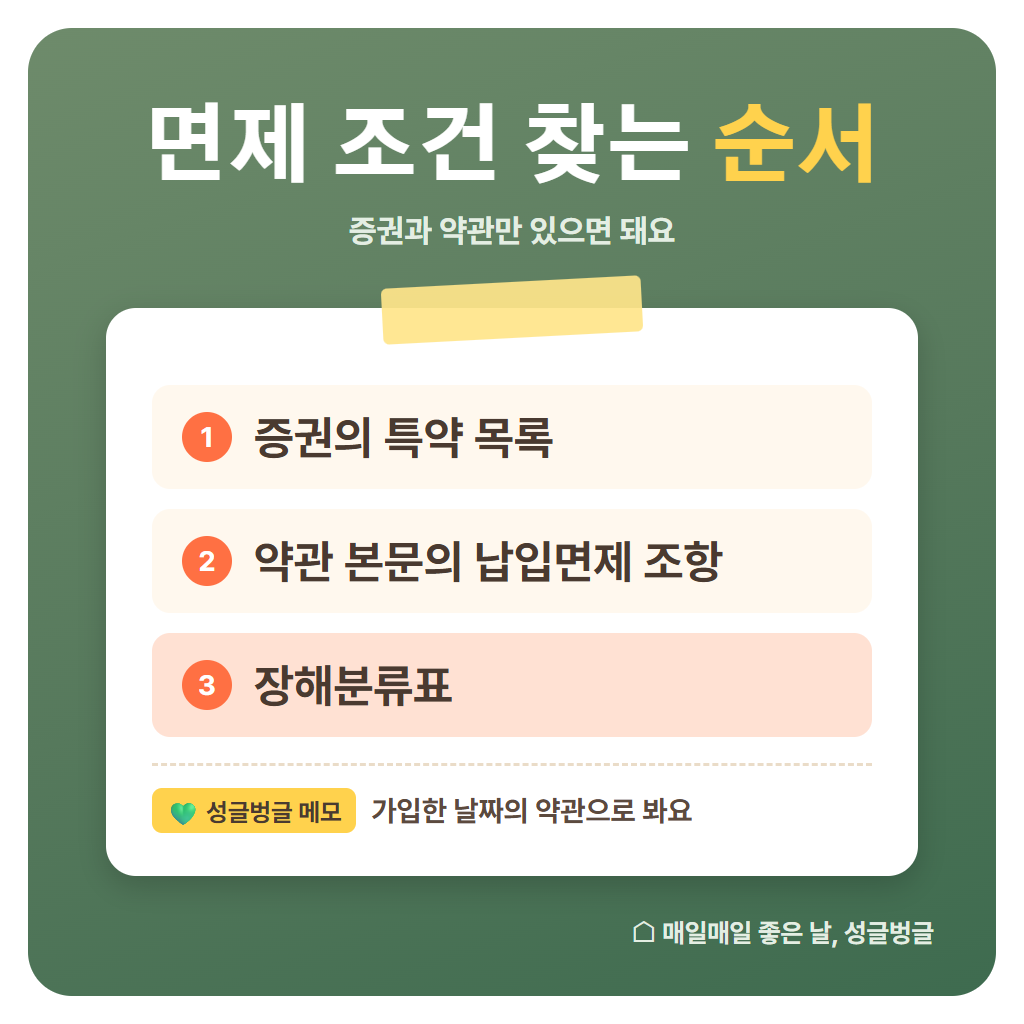
처음엔 증권의 특약 목록을 봐요.
'납입면제'라는 말이 붙은 특약이 있는지,
주계약에 면제 조항이 들어 있는지 살펴요.
다음은 약관 본문의 납입면제 조항이에요.
어떤 진단이나 장해가 사유인지
그 조항에 하나씩 적혀 있어요.
약관 책자를 잃어버렸다면 회사 누리집이나
고객센터에서 다시 받을 수 있는지 물어봐요.
가입한 날짜의 약관이어야 기준이 맞아요.
장해가 사유라면 약관 뒤쪽의
장해분류표를 같이 펼쳐 봐야 해요.
몇 퍼센트 장해인지는 이 표로 판단해요.
"장해 판정은 언제 받는 거예요?"
“장해분류표와 180일
표준약관은 장해지급률을 정하는 때를 따로 둬요.
상해 발생일이나 질병 진단확정일부터
180일 안에 정해지지 않으면
180일이 되는 날의 의사 진단으로
고정될 상태를 보고 정한다고 적어요.
장해진단서를 언제 받을지 가늠하는 기준이에요.
그래서 다친 지 얼마 안 됐을 때는
장해분류표 기준을 미리 맞춰 보며
진단 시기를 의사와 상의하는 게 좋아요.
장해진단서는 의료법에 따른 의료기관에서
받은 것이어야 서류로 인정돼요.
“장해 판정이 서로 다를 때
내 장해진단서와 회사 판단이 다르면
속이 답답해지기 쉬워요.
표준약관에는 이때 쓰는 방법이 적혀 있어요.
두 쪽이 합의하지 못하면 함께 제3자를 정해
그 의견을 따를 수 있어요.
제3자는 종합병원 소속 전문의 중에서 정해요.
이 판정에 드는 의료비용은
회사가 전부 낸다고 정해져 있어요.
비용 걱정으로 미리 포기하지 않아도 돼요.
같은 질병이나 상해로 장해가 둘 이상 생기면
지급률을 더한다는 문장도 표준약관에 있어요.
면제 기준이 '합산'인지 약관에서 함께 봐요.
“보험료 납입면제 Q&A
많이 궁금해하시는 네 가지를 모았어요.
Q1: 보험사가 알아서 면제해 주지 않나요?
A1: 진단이나 장해 사실은 내가 알려야
회사가 알 수 있어요. 표준약관도 사유를 안 때
지체 없이 알리라고 정해요.
Q2: 어떤 서류를 내요?
A2: 표준약관 제7조 기준으로
청구서, 진단서·장해진단서 같은 사고증명서,
신분증이 기본이에요. 회사가 더 요청할 수 있어요.
Q3: 몇 년 지나도 신청할 수 있나요?
A3: 상법 제662조는 보험금청구권을
3년 동안 쓰지 않으면 소멸한다고 정해요.
면제 사유를 알았다면 미루지 않는 게 안전해요.
Q4: 면제 전 낸 보험료는 어떻게 돼요?
A4: 처리 방법은 회사와 약관마다 달라요.
보험금 청구를 할 때 사유가 생긴 날 뒤로
낸 보험료가 있는지 함께 물어봐요.
“신청 전에 꼭 볼 것
사진: rahucare / Pixabay
✔ 증권에 납입면제 특약이 있는지
✔ 약관의 면제 사유와 내 진단이 맞는지
✔ 장해라면 장해분류표 기준을 확인했는지
면제를 받으려고 서류를 사실과 다르게 쓰면
계약이 해지될 수 있어요.
표준약관 제32조가 정한 중대사유예요.
서류를 냈다면 접수증을 꼭 받아 두세요.
표준약관은 서류를 받으면 접수증을 주고
문자나 전자우편으로도 보낸다고 정해요.
여러분 증권에는 납입면제 특약이 있었나요?
"특약 있음", "모름" 중 하나로 남겨 주세요.
“보험료 납입면제 정리
보험료 납입면제는 약관에 사유가 있고
내가 알리고 서류를 낼 때 시작돼요.
장해가 사유라면 장해분류표와 180일 기준,
그리고 장해진단서 받을 때를 같이 챙겨요.
보험업감독업무시행세칙의 표준약관과
상법 제662조 조문을
나란히 놓고 정리했어요.
면제 사유와 서류는 내 증권·약관에서
한 번 더 확인해 보세요.
(2026년 11월 기준)
좋아요·공감과 구독 부탁드려요💙
보험료 납입면제, 약관 조항부터 펼쳐 봐요.
▶ 함께 보면 좋은 글
보험금 지급 기한, 늦어지면 지연이자도 받을까 (3영업일)
진단서 발급 비용, 보험 청구엔 진료확인서로 될까 (일반진단서 2만 원)
'생활보장' 카테고리의 다른 글
| 건강보험 자격득실확인서, 퇴사하면 상실일은 언제로 찍힐까 (다음 날·14일) (0) | 2026.11.19 |
|---|---|
| 실손보험 할증, 4세대 갱신 때 비급여 보험금 100만 원 넘으면 (400%) (0) | 2026.11.18 |
| 보험금 지연이자, 지급기일 넘기면 가산이율 얼마나 붙을까 (8%) (0) | 2026.11.18 |
| 의료자문 동의서, 보험금 감액 뒤 다시 자문받을 수 있을까 (안내 3가지) (0) | 2026.11.17 |
| 손해사정사 선임, 보험회사 동의를 거절당하면 어떻게 될까 (2024년 개정) (0) | 2026.11.17 |