보험금 거절 사유가 고지의무 위반이어도
그 사실이 사고와 상관없으면 보험금은 나와요.
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
예를 들어 몇 년 전 들어 둔 보험으로
수술비를 청구했는데 "가입 때 알리지 않은
병력이 있어 지급이 어렵다"는 답이 왔다면,
그 순간 마음이 철렁하기 쉬워요.
그런데 보험금 부지급 통보를 받았다고
거기서 바로 끝나는 건 아니에요.
상법에는 따져 볼 기한과 조건이 적혀 있어요.
결론부터 말하면요.
고지의무 위반 해지는 기한이 있고,
사고와 상관없는 위반이면 보험금은 나와요.
“보험금 부지급, 사유부터 글로 받아요
보험금 부지급 통보를 받으면 먼저
어떤 이유인지를 글로 받아 두는 게 좋아요.
사유에 따라 따져 볼 법 조항이 달라지거든요.
통보문에 적힌 보험금 부지급 사유의
흔한 갈래는 셋이에요.
가입 때 알릴 것을 안 알렸다는 고지의무 위반,
약관이 정한 면책사유, 그리고 보장 대상이
아니라는 판단이에요.
갈래마다 따져 볼 조항이 서로 달라요.
“고지의무 위반, 해지에도 기한이 있어요
상법 제651조가 기한을 정해 뒀어요.
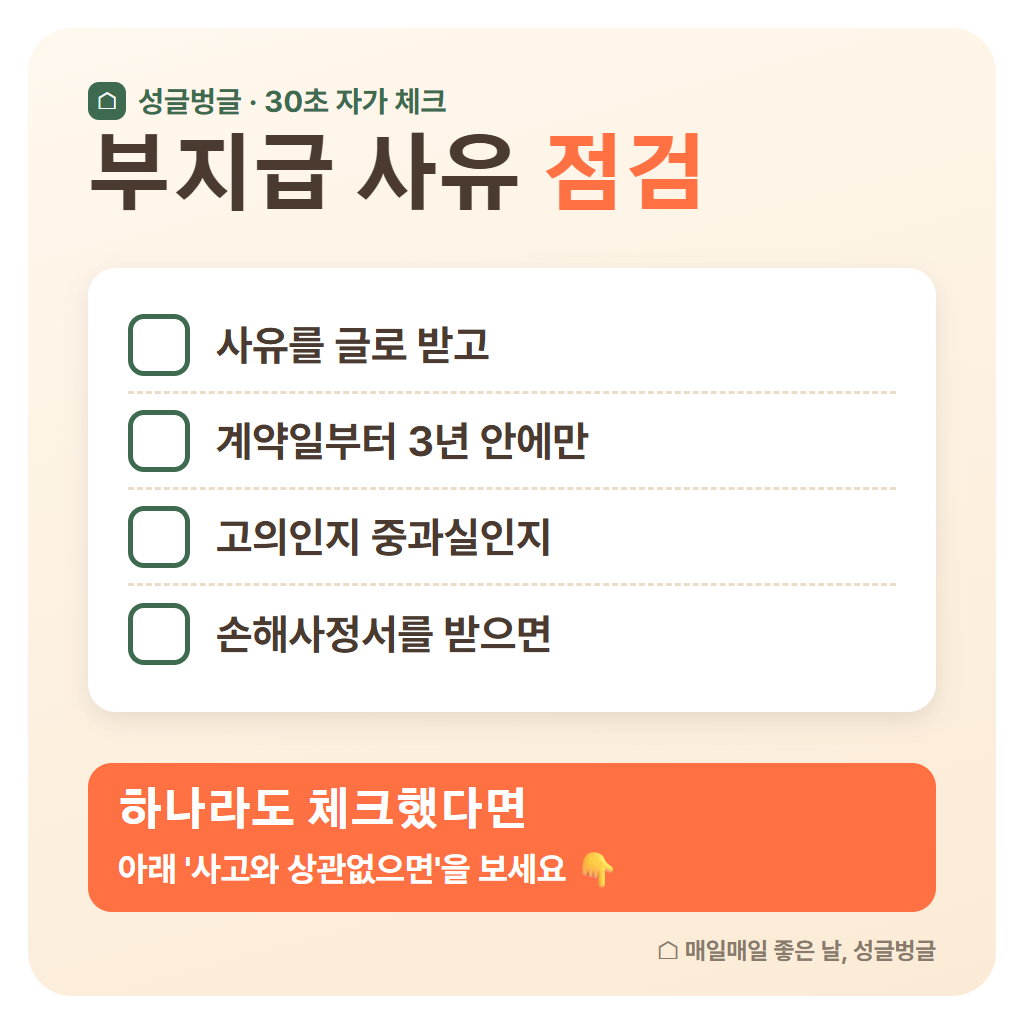
보험사는 위반 사실을 안 날부터 1개월 안에,
계약한 날부터 3년 안에만 해지할 수 있어요.
그리고 고의나 중대한 과실로
중요한 사항을 알리지 않았을 때 얘기예요.
보험사가 계약 때 그 사실을 알았거나
중대한 과실로 몰랐다면 해지할 수 없어요.
“사고와 상관없으면 보험금은 나와요
제655조는 계약이 해지되면 원칙적으로
보험금을 주지 않아도 된다고 했어요.
그런데 바로 뒤에 단서가 붙어 있어요.
알리지 않은 사실이 보험사고에
영향을 미치지 않았다는 게 증명되면
보험금은 줘야 한다는 거예요.
예를 들어 알리지 않은 병력과 전혀 다른
교통사고로 다쳤다면 이 단서를 따져 볼 만해요.
그래서 보험금 부지급 통보문에서 어떤 사실을
문제 삼았는지 꼭 확인해요.
“면책사유, 중과실이라도 달라요
제659조는 고의나 중대한 과실로 생긴 사고는
보험금을 주지 않아도 된다는 면책사유예요.
하지만 사망을 보장하는 보험은 중대한 과실
사고라도 보험금을 줘야 해요.
제732조의2가 그렇게 정했어요.
제739조는 상해보험에 생명보험 규정을
준용하도록 해서, 상해보험도 같은 기준이에요.
면책사유가 고의인지 중과실인지 꼭 구분해 봐요.
통보문에 중대한 과실이라고 적혀 있다면
내 보험이 사망·상해 보장인지부터 봐요.
“손해사정서를 받아 보세요
사진: myrfa / Pixabay
보험사가 손해사정을 맡겼다면
보험업법 제189조에 따라 손해사정사는
손해사정서를 보험계약자와 청구권자에게도
내어 주고 중요한 내용을 알려야 해요.
방법은 서면, 문자, 전자우편, 팩스 등이에요.
손해사정서를 받으면 어떤 사실을 근거로
보험금 부지급 판단이 나왔는지 보여요.
병원 기록 가운데 무엇을 봤는지,
어떤 조항을 들었는지 적혀 있어
내 쪽 서류와 하나씩 맞춰 볼 수 있어요.
"이걸 다 혼자 따져야 하나요?"
혼자 다 하긴 버거워도 순서는 단순해요.
사유를 글로 받고, 계약일을 확인하고,
조항을 하나씩 대 보면 돼요.
“보험금 부지급 Q&A
보험금 부지급 뒤에 많이들 묻는 네 가지예요.
Q1: 부지급 통보 뒤에도 청구 기한이 흘러요?
A1: 상법 제662조는 보험금청구권을
3년간 쓰지 않으면 시효로 사라진다고 정했어요.
따져 보는 동안에도 기한은 챙겨요.
Q2: 보험사 판단에 동의하지 않으면요?
A2: 금융소비자보호법 제36조로
금융감독원에 분쟁조정을 신청할 수 있어요.
Q3: 계약한 지 4년이 지났다면요?
A3: 고지의무 위반을 이유로 한 해지는
계약일부터 3년 안에만 할 수 있어요.
그래서 해지 통보라면 계약일부터 확인해요.
Q4: 이미 받은 보험금도 돌려줘야 해요?
A4: 해지되면 돌려 달라고 할 수 있지만,
위반이 사고와 무관하다고 증명되면 예외예요.
✔ 체크포인트
거절 사유서 · 계약일 · 손해사정서
이 셋을 먼저 모아 날짜 순서로 놓아 봐요.
여러분은 거절 사유를 글로 받아 보셨어요?
"받았다", "못 받았다"로 남겨 주세요.
“보험금 부지급 정리
보험금 부지급 통보는 끝이 아니라 시작점이에요.
고지의무는 기한과 인과관계를,
면책사유는 고의인지 중과실인지를 봐요.
조항은 국가법령정보센터에서 상법 제651조,
제655조, 제659조와 보험업법 제189조를
원문으로 읽고 옮겼어요.
내 증권·약관의 계약일과 통보문의 사유를
나란히 놓고 직접 확인해 보세요.
(2026년 11월 기준)
좋아요·공감과 구독 부탁드려요💙
보험금 부지급, 고지의무 기한부터 따져 보세요.
▶ 함께 보면 좋은 글
보험금 지급 기한, 늦어지면 지연이자도 받을까 (3영업일)
실손보험 청구 서류, 진료비 세부내역서 꼭 필요할 때와 빼도 되는 때
'생활보장' 카테고리의 다른 글
| 사대보험 계산, 월급 300만 원이면 국민연금·건강보험료 얼마 (약 29만 원) (0) | 2026.11.14 |
|---|---|
| 자부상 청구, 척추 염좌는 부상등급 몇 급일까 (12급) (0) | 2026.11.14 |
| 통원비 청구, 지난 진료비 영수증도 받을까 소멸시효는 언제부터 (3년) (0) | 2026.11.13 |
| 수술 분류표 몇 종일까, 수술확인서 수술명으로 찾는 순서 (1~5종) (0) | 2026.11.13 |
| 국민연금 납부예외, 실직 중엔 실업크레딧과 무엇이 나을까 (75%) (0) | 2026.11.13 |