어르신 임플란트 지원은 만 65세가 넘어도
치아가 하나도 없으면 받을 수 없어요.
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
오늘은 임플란트 건강보험이 누구에게
몇 개까지, 얼마나 되는지
포스팅으로 알아볼게요.
먼저 결론이에요. 임플란트 건강보험은
만 65세 이상, 치아가 일부 남은 분이
평생 2개까지 받을 수 있어요.
본인부담률은 30%예요.
다만 뼈이식 같은 추가 수술비는
건강보험이 되지 않아 따로 내요.
“임플란트 건강보험, 누가 받을 수 있나요
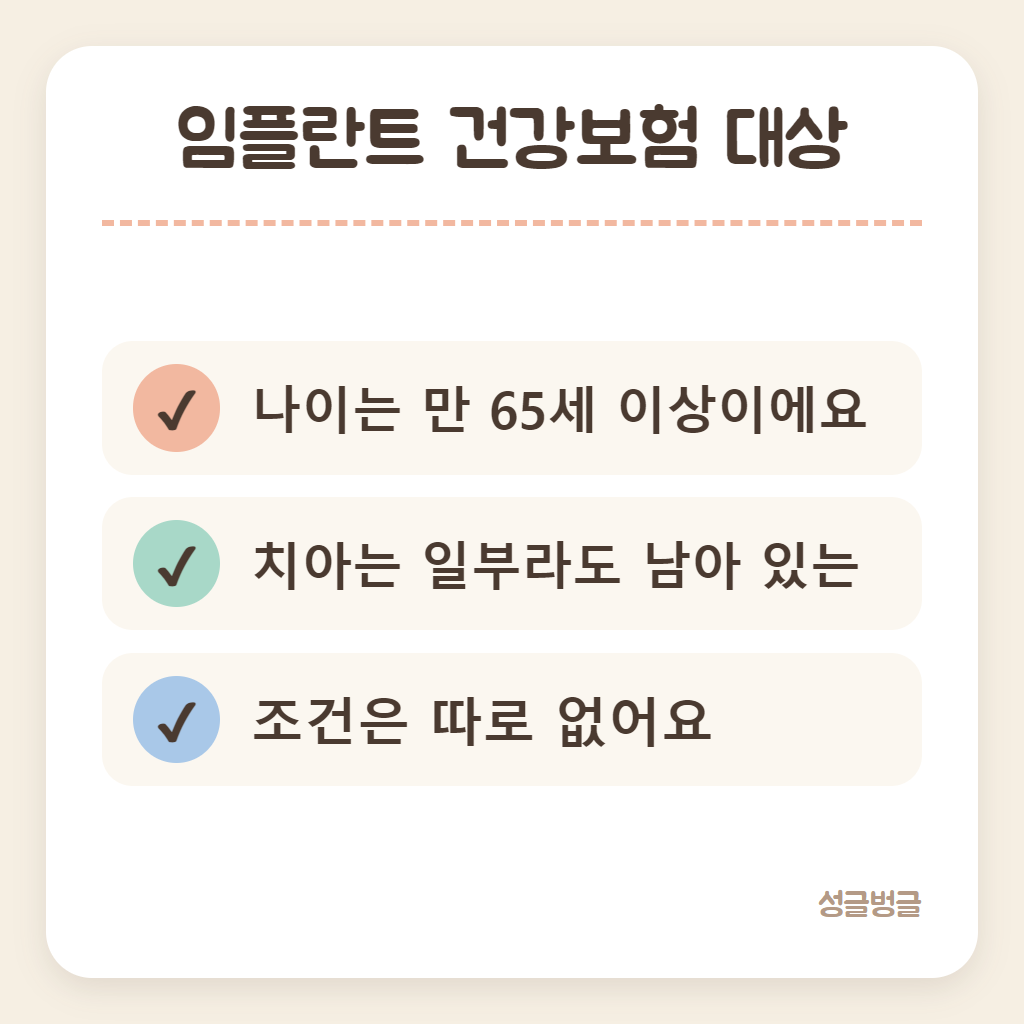
임플란트 건강보험은 나이와 치아 상태,
두 가지를 함께 봐요.
소득이나 재산 조건은 따로 없어요.
나이는 만 65세 이상이에요.
치아는 일부라도 남아 있는
부분 무치악이어야 임플란트 건강보험이 돼요.
치아가 하나도 없는 분은
임플란트가 아니라 틀니 쪽 건강보험을 봐요.
틀니도 만 65세부터 건강보험이 돼요.
부모님 나이가 만 65세 직전이라면
생일이 지난 뒤에 시작하는 게 나은지
치과에 먼저 물어보는 분이 많아요.
만 나이는 생일을 기준으로 세요.
주민등록상 생일이 지났는지 먼저 보고
그다음 치료 날짜를 잡으면 헷갈리지 않아요.
“평생 2개, 위아래를 합친 개수예요
평생 2개는 위턱과 아래턱을
합쳐서 세는 개수예요.
한쪽에 2개를 다 쓰면 다른 쪽은 남지 않아요.
이미 건강보험으로 2개를 했다면
그다음 임플란트는 모두 본인이 내요.
여러 개를 해야 한다면
어느 자리에 건강보험 2개를 쓸지
치료 계획을 세울 때 정하는 게 좋아요.
같은 자리를 다시 하는 경우도
평생 2개 안에서 세는지
진료 전에 치과에 확인해 두세요.
“본인부담률, 누가 얼마를 내나요
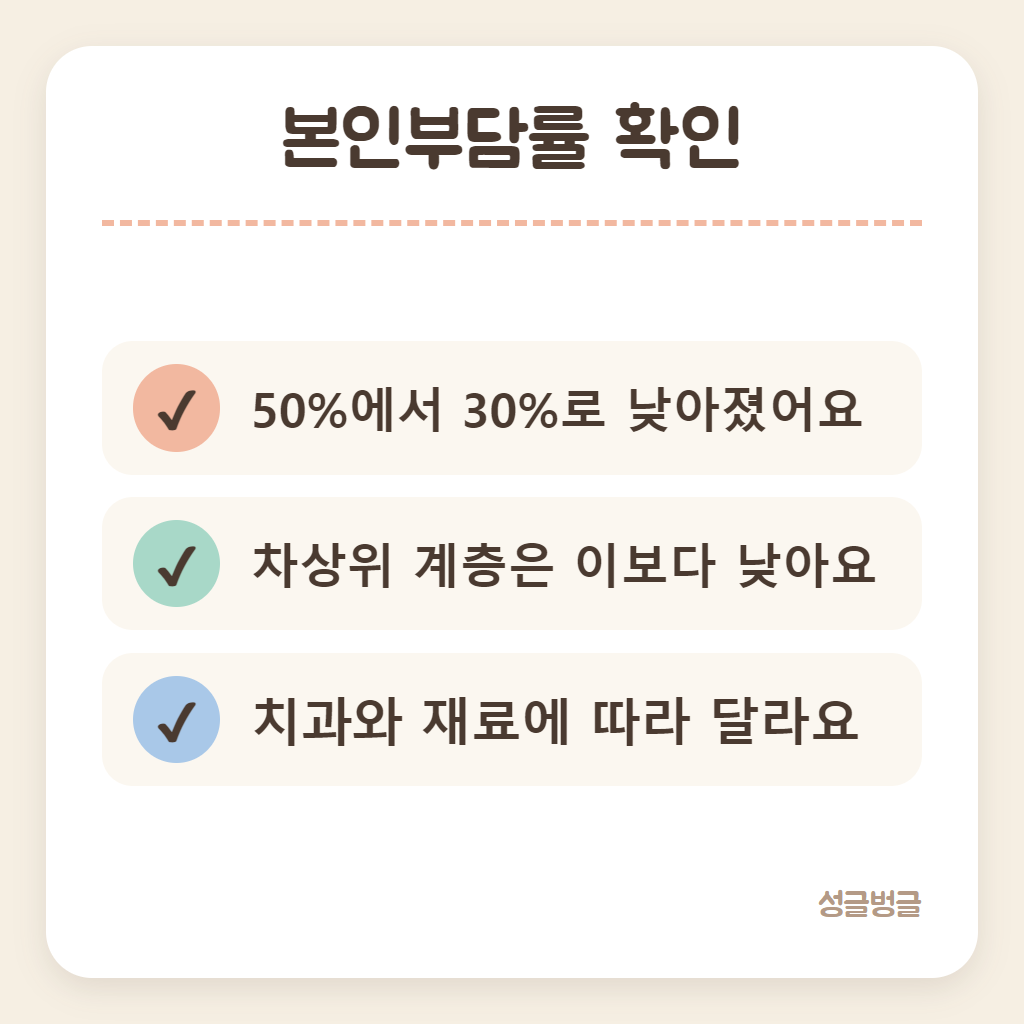
일반 건강보험 가입자의 본인부담률은 30%예요.
2018년 7월 진료분부터
50%에서 30%로 낮아졌어요.
차상위 계층은 이보다 낮아요.
희귀난치성 질환은 10%,
만성질환 등은 20%를 내요.
보건복지부 안내 예시로는
1개 비용 약 120만 원 중 본인부담이
약 37만 원이었어요. 2018년 기준 예시예요.
지금 금액은 치과와 재료에 따라 달라요.
본인부담률은 정해져 있어도
총진료비가 같지 않기 때문이에요.
계산은 간단해요. 건강보험 총진료비에
본인부담률을 곱하면 내 몫이 나와요.
예를 들어 총진료비가 100만 원이라면
30%를 곱한 30만 원이 내 몫이에요.
“뼈이식은 왜 따로 내나요
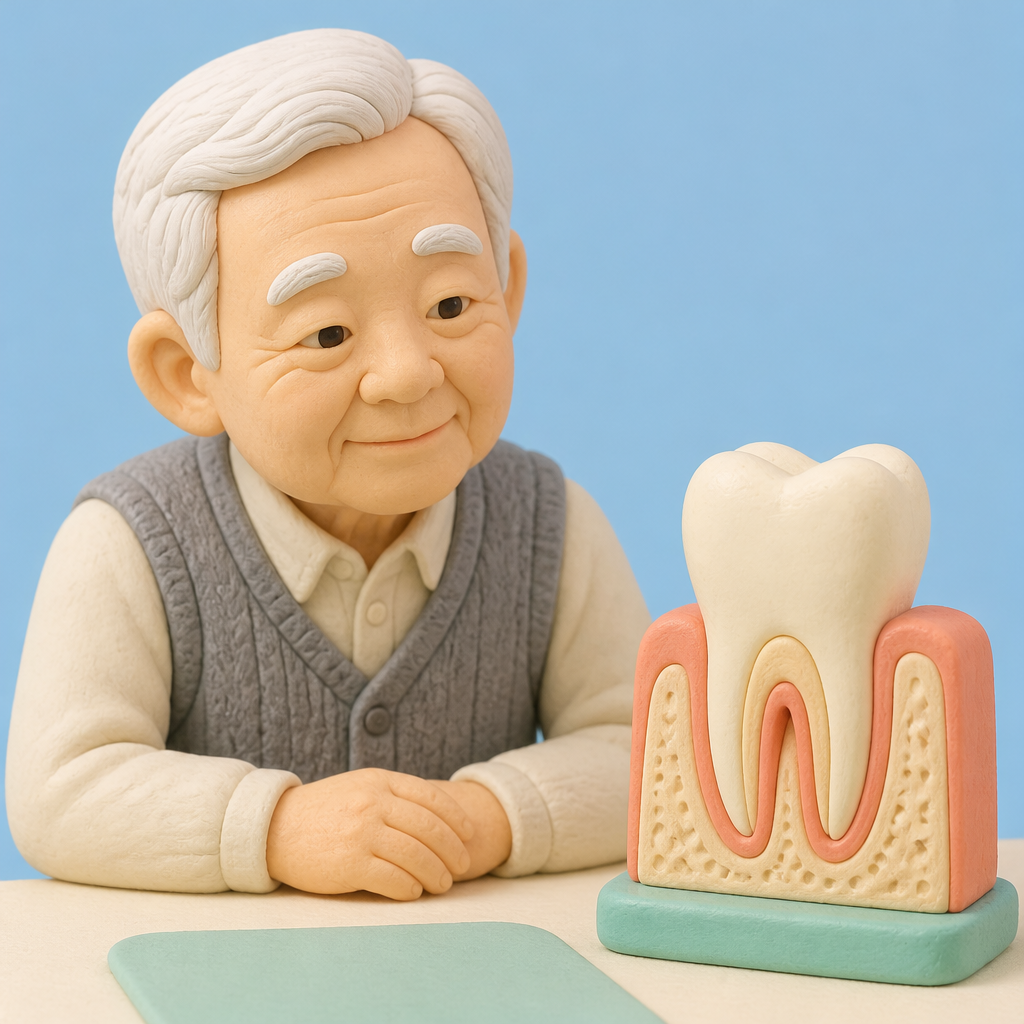
임플란트 건강보험은 임플란트를 심고
그 위에 치아를 씌우는 과정에 붙어요.
그 전에 하는 부가수술은 빠져요.
잇몸뼈가 모자라 뼈이식을 하면
그 비용은 건강보험이 되지 않아요.
그래서 같은 임플란트 건강보험 적용이라도
뼈이식이 붙으면 내는 돈이 크게 달라져요.
견적을 받을 때 둘을 나눠 적어 달라고 해요.
✔ 임플란트 본인부담금
✔ 뼈이식 같은 부가수술비
✔ 진료 단계별로 내는 시기
뼈이식이 꼭 필요한지는 잇몸뼈 상태로 정해요.
같은 자리라도 사람마다 달라
엑스레이를 본 뒤에야 알 수 있어요.
“시작 전에 치과에서 등록해요
임플란트 건강보험은 진료를 시작하기 전
치과를 통해 대상자로 등록해요.
등록 없이 시작하면 나중에 바꾸기 어려워요.
치료 시작 전에 건강보험 적용으로
등록했는지 꼭 물어보세요.
치과를 옮기면 다시 확인할 게 생겨요.
진료 도중이라면 처음 치과에서
마무리하는 쪽이 덜 복잡해요.
대상자 등록은 치과가 건강보험공단에 하는 절차라
환자가 공단 지사에 따로 갈 일은 없어요.
치과에 갈 때 신분증만 챙기면 돼요.
“틀니 건강보험과 견주어 보면
틀니도 만 65세 이상이면 건강보험이 되고
본인부담률도 임플란트와 같은 30%예요.
다른 점은 개수 대신 기간으로 센다는 거예요.
틀니는 위아래 한쪽마다 7년에 한 번
건강보험으로 새로 할 수 있어요.
임플란트처럼 평생 2개로 끝나지 않아요.
치아가 몇 개 남지 않았다면
임플란트 2개와 부분틀니를 함께 쓰는 방법도 있어요.
어느 쪽이 맞는지는 잇몸과 남은 치아에 달려 있어요.
“내 실손보험으로도 받을 수 있을까
실손보험은 치과 치료를 좁게 봐요.
비급여 치과 치료는 보상하지 않는 경우가 많아요.
뼈이식 같은 비급여는 기대하기 어려워요.
건강보험이 적용된 본인부담 몫은
가입 시기 약관에 따라 다르게 봐요.
내 증권과 약관의 치과 치료 항목을 확인해요.
치아 쪽 보장을 따로 든 경우도 있어요.
보장 개수와 기간이 약관마다 달라
진료 전에 확인해 두면 헷갈리지 않아요.
청구를 생각한다면 진료비 영수증과
진료비 세부내역서를 치료 때마다 받아 둬요.
급여와 비급여가 나뉘어 적혀 있어 확인이 쉬워요.
뼈이식 비용이 어느 칸에 있는지도 함께 보여요.
“임플란트 건강보험 Q&A
임플란트 건강보험에 많이 묻는 세 가지예요.
Q1: 만 65세 전에 시작해도 되나요?
A1: 건강보험은 만 65세 이상만 돼요.
나이가 차기 전에 시작하면 본인이 다 내요.
Q2: 평생 2개를 다른 치과에서 나눠 해도 되나요?
A2: 개수는 치과가 아니라 사람 기준이에요.
어느 치과에서 했든 합쳐서 평생 2개예요.
Q3: 뼈이식을 하면 임플란트 건강보험이 빠지나요?
A3: 임플란트 몫은 그대로 건강보험이 돼요.
뼈이식 비용만 따로 내는 구조예요.
“임플란트 건강보험 정리
여러분 부모님은 임플란트, 틀니 중 무엇을 고민하세요?
임플란트, 틀니 중 하나로 남겨 주세요.
임플란트 건강보험은 만 65세 이상,
평생 2개, 본인부담률 30%가 기준이에요.
뼈이식은 따로 낸다는 것도 기억해요.
치료 전에 대상자 등록을 마쳤는지 확인하고
내 증권과 약관의 치과 치료 항목도 봐 두세요.
치아 상태에 맞는 치료는 치과의사와 정해요.
오늘 내용은 보건복지부의 임플란트 건강보험
안내를 전한 발표에서
확인한 정보를 바탕으로 정리했어요.
(2026년 10월 기준이라 이후 달라질 수 있어요)
좋아요·공감과 구독 부탁드려요💙
이상 성글벙글의 생활보장 포스팅이었습니다😎