실비 중복 청구, 연대책임으로 한 곳만 내도 될까 (2009년 10월 이후)
우체국보험이나 각종 공제로 든 실손도
중복 계산에 함께 들어가요.
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
회사 단체 실비에 개인 실비까지 있는 분이
병원비 영수증을 들고
"두 군데 다 따로 내야 하나?" 하고
앱 두 개를 번갈아 열어 보기 쉬워요.
오늘은 실비 중복 청구를
약관 문장 그대로 풀어 볼게요.
조건이 맞으면 한 곳에만 내도
받을 몫을 그 회사가 먼저 줘요.
“실비 중복 청구, 한 곳만 내도 될까
실손의료보험 표준약관 제38조가
이 경우를 연대책임이라고 불러요.
두 가지 조건이 맞으면 돼요.
첫째, 2009년 10월 1일 이후
새로 맺은 계약이어야 해요.
둘째, 계약들의 보험수익자가 같아야 해요.
두 조건이 맞으면 한 회사에 청구해도
그 회사가 가입금액 한도 안에서 지급해요.
나머지 회사 몫은 회사끼리 정리해요.
약관은 이를 지급한 회사가
다른 회사에 대한 청구권을 넘겨받는다고 적어요.
그래서 실비 중복 청구라도 내 쪽 일은 한 번이에요.
“다수보험에 들어가는 계약
약관이 말하는 다수보험은
실손을 보상하는 계약이 2개 이상
같은 사고에 각각 책임이 있는 경우예요.
동시에 들었든 순서대로 들었든 같아요.
회사 단체 실비와 개인 실비가 겹쳐도
같은 병원비에 둘 다 책임이 있으면 해당돼요.
우체국보험, 각종 공제, 제3보험처럼
의료비를 실제 쓴 만큼 주는 계약도 포함돼요.
회사 이름이 달라도, 공제여도
실손이면 다수보험으로 묶여요.
“비례보상, 몫은 이렇게 나눠요
받는 돈이 두 배가 되는 건 아니에요.
약관 제37조가 비례보상 방식을 정해 두었어요.
먼저 각 계약의 보장대상의료비 중 최고액에서
공제금액 중 최소액을 빼요.
이게 모두 합쳐 받을 수 있는 한도예요.
보장대상의료비는 그 계약이 보상 대상으로 보는
병원비를 말해요.
계약마다 보장 범위가 다르면 이 숫자도 달라져요.
예를 들어 의료비가 100만 원이고
조건이 같은 두 계약의 공제금액이 각 20만 원이라면
한도는 80만 원이에요.
각 계약의 책임액도 80만 원으로 같으니
비율대로 나눠 한 곳당 40만 원이에요.
합치면 80만 원, 실제로 든 돈을 넘지 않아요.
공제금액이 다르면 계산이 조금 달라져요.
한 계약은 10만 원, 다른 계약은 30만 원이라면
한도는 가장 적은 10만 원을 뺀 90만 원이에요.
책임액은 각각 90만 원과 70만 원이라
90만 원을 9 대 7로 나눠요.
약 50만 6천 원과 39만 4천 원이에요.
다수보험의 총액은 공제금액이
가장 적은 계약 쪽으로 맞춰져요.
"그럼 하나는 괜히 들고 있는 거예요?"
비례보상이라 받는 총액이 늘지 않는 건 맞아요.
다만 보장 범위나 한도가 다른 계약이라면
한쪽이 못 주는 부분을 다른 쪽이 채우기도 해요.
“한 곳에 낼 때 챙길 서류
서류는 실비 하나를 청구할 때와 같아요.
청구서에 병원 영수증·세부내역서를 붙이고
신분증을 더하면 기본은 끝나요.
연대책임으로 한 곳에 냈다면
보험금도 그 회사 한 곳에서 들어와요.
다른 회사 몫은 회사끼리 정리하니
따로 입금이 없어도 놀라지 않아도 돼요.
2009년 10월 전 계약이 섞였다면
그 계약은 따로 내야 몫을 받을 수 있어요.
계약일이 헷갈리면 증권 첫 장을 먼저 봐요.
“실비 중복 청구 Q&A
두 개를 가진 분들이
자주 묻는 두 가지예요.
Q1: 2009년 10월 전에 든 계약이면요?
A1: 제38조 연대책임은 그 뒤 새 계약만 적어요.
예전 계약이 섞여 있다면
각 회사에 따로 내는 게 확실해요.
Q2: 중복인 줄 모르고 가입했다면요?
A2: 회사는 가입 때 다른 실손이 있는지 확인하고
보상 방식을 설명해야 해요.
이걸 지키지 않아 다수보험에 들게 됐다면
손해배상을 청구할 수 있어요.
최초계약일부터 5년 안에 청구하고,
낸 보험료와 이자를 합친 금액이에요.
“실비 중복 청구 정리
사진: W.carter / 위키미디어 공용 (CC0)
✔ 체크포인트
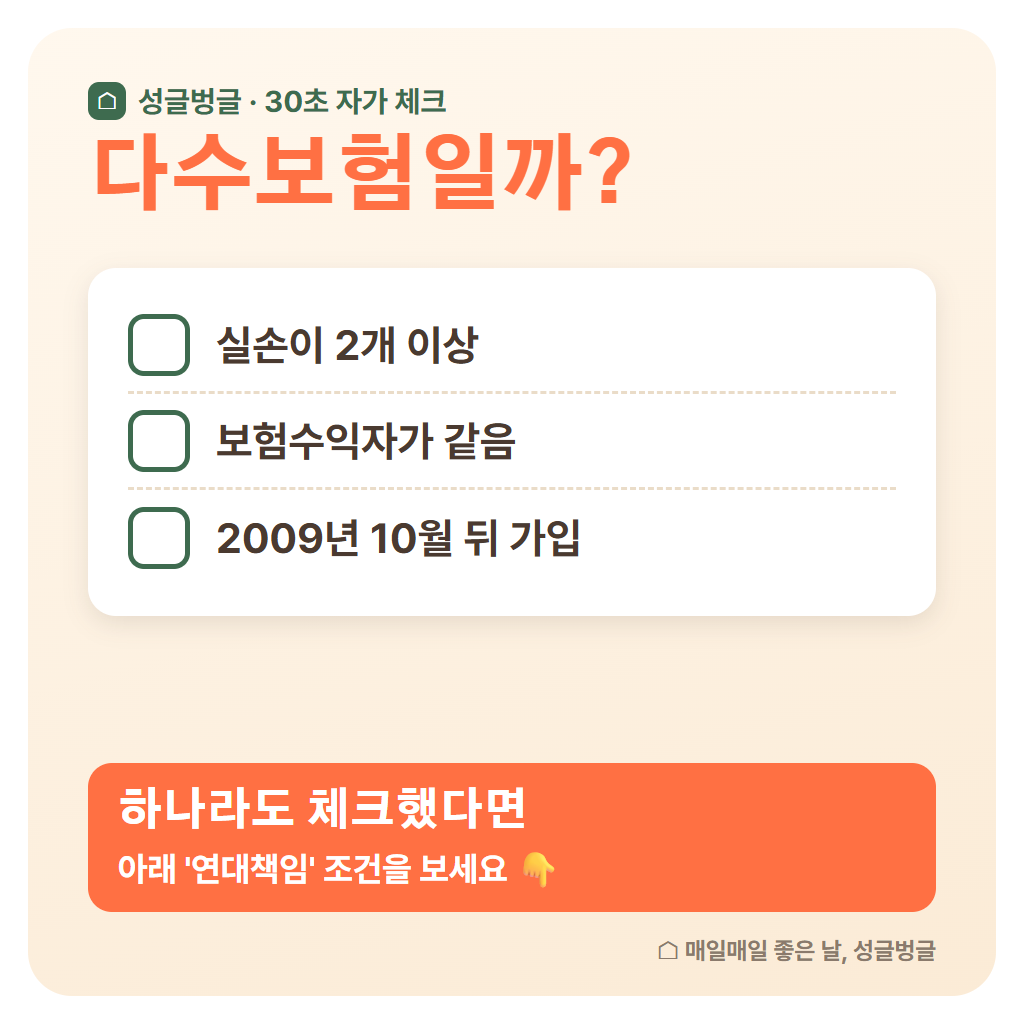
실손이 2개 이상
보험수익자가 같음
2009년 10월 뒤 가입
여러분은 실비가 몇 개인지 알고 계세요?
"한 개", "두 개" 중 하나로 남겨 주세요.
실비 중복 청구는 조건이 맞으면 한 곳으로 충분하고,
받는 총액은 비례보상 한도 안이에요.
한도는 공제금액이 가장 적은 계약이 정해요.
계약일과 보험수익자 두 가지만 맞춰 보면
어디에 낼지 바로 정할 수 있어요.
연대책임과 계산식은 실손의료보험 표준약관
제37조·제38조와 붙임 용어 풀이를 옮겼어요.
내 증권에서 계약일과 보험수익자를 확인해 보세요.
(2026년 11월 기준)
좋아요·공감과 구독 부탁드려요💙
실비 중복 청구, 연대책임 조건부터 맞춰 봐요.
▶ 함께 보면 좋은 글
실손보험 중복가입, 병원비를 두 번 받을까 비례보상과 중지제도 (1개월 안에)
실손보험 청구 서류, 진료비 세부내역서 꼭 필요할 때와 빼도 되는 때