실손보험 중복가입, 병원비를 두 번 받을까 비례보상과 중지제도 (1개월 안에)
회사 단체보험에 실비가 있어도 개인 실손과 합쳐
내가 실제로 낸 병원비보다 더 받지는 못해요.
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
오늘은 실손보험 중복가입이 어떻게 계산되는지,
겹친 보험료를 줄이는 중지제도까지
포스팅으로 알아볼게요.
결론부터 말하면 실손이 두 개여도
병원비를 두 번 받지 않고 나눠서 받아요.
이걸 비례보상이라고 불러요.
회사에 들어가면서 단체실손이 생겼는데
예전에 든 개인 실손도 그대로 둔 경우가 많아요.
보험료가 두 번 나가는 걸 보고서야 알아채기도 해요.
“실손보험 중복가입, 얼마나 많을까
실손보험 중복가입은 생각보다 흔해요.
금융위원회가 밝힌 숫자를 보면
2022년 9월 말 기준 약 150만 명이었어요.
그 가운데 96%는 단체실손과 개인 실손이
겹치거나 단체실손끼리 겹친 경우였어요.
회사를 다니면서 생기는 일이 대부분인 셈이에요.
실손을 두 개 갖고 있어도 보장이 두 배가 되지 않아
보험료만 겹쳐 내는 구조가 될 수 있어요.
“비례보상은 이렇게 나눠요
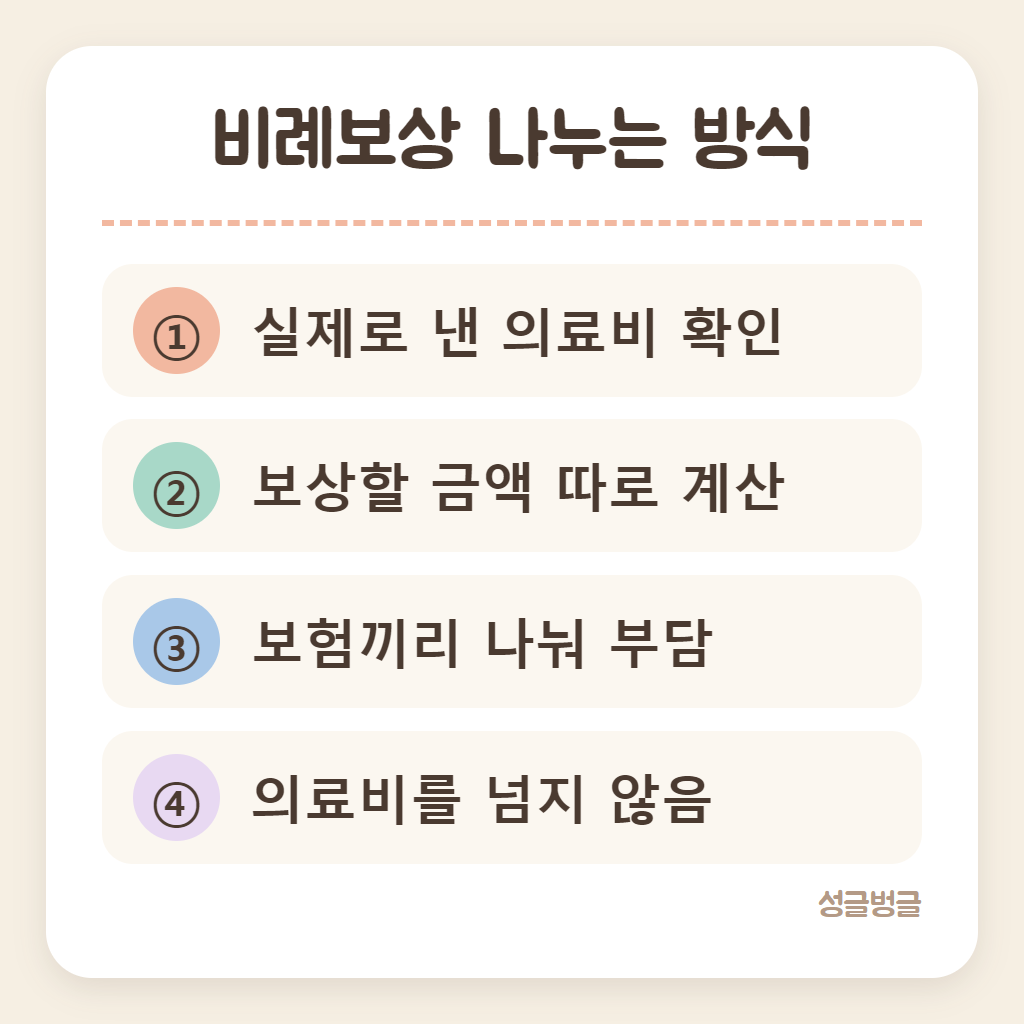
실손은 내가 실제로 부담한 의료비를
한도로 보상하는 보험이에요.
그래서 여러 개여도 이 한도를 넘지 못해요.
① 병원에서 실제로 낸 의료비 확인
② 각 실손이 보상할 금액 따로 계산
③ 낸 의료비 안에서 보험끼리 나눠 부담
④ 합친 보상이 의료비를 넘지 않음
비례보상은 두 보험이 한 번의 병원비를
나눠서 내 주는 방식이라고 보면 쉬워요.
두 곳에 청구할 때는
서류를 각 보험마다 내야 해서
진료비 영수증 사본을 넉넉히 챙겨 두면 편해요.
“단체실손과 개인 실손, 무엇이 다를까
단체실손은 회사가 계약자가 되어
직원을 위해 드는 실손이에요.
회사를 다니는 동안만 이어지는 게 보통이에요.
개인 실손은 내가 직접 계약한 보험이라
회사를 옮기거나 그만둬도 그대로 남아요.
나이가 들어서도 이어지는 쪽은 이쪽이에요.
그래서 단체실손이 생겼다고 개인 실손을
바로 정리하는 게 늘 맞지는 않아요.
퇴직 뒤 보장이 비는 기간이 생길 수 있거든요.
“중지제도, 해지와 무엇이 다를까
이런 고민을 덜려고 만든 게 중지제도예요.
2018년 12월 1일부터 시행됐어요.
개인 실손을 해지하지 않고 잠시 멈춰 두는 방식이라
멈춘 동안은 그 부분 보험료를 내지 않아요.
단체실손이 끝나면 다시 이어 갈 수 있어요.
해지는 계약이 아예 끝나는 것이라
나중에 새로 들려면 그때 나이와 건강으로
다시 심사를 받아야 해요.
중지제도는 이 부담을 덜려고 만든 길이에요.
신청은 개인 실손을 든 곳에 직접 해요.
멈추는 범위도 단체실손과 겹치는
보장 부분만이라 나머지는 그대로 남아요.
단체실손이 끝난 뒤 1개월 안에 신청하면
심사 없이 개인 실손을 다시 이어요.
1개월이 지나 신청하면 다시 이어 가는 게
거절될 수 있으니 날짜를 꼭 챙겨요.
다시 이은 상품은 자기부담률이나 보장이
멈추기 전과 다를 수 있다는 점도 알아 둬요.
“중지제도 되는 경우와 어려운 경우
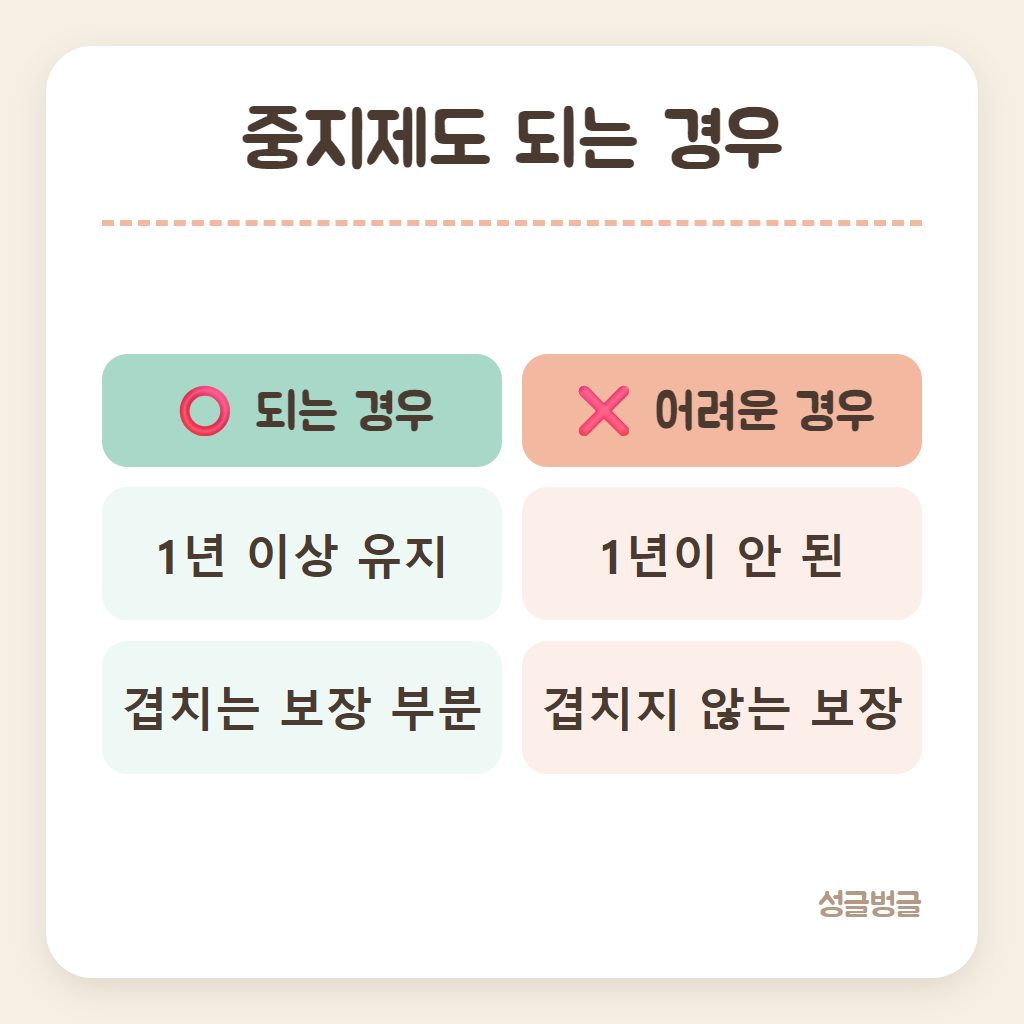
중지제도는 아무 계약에나 쓰이지 않아요.
조건을 먼저 맞춰 봐야 해요.
⭕ 개인 실손을 1년 이상 유지했을 때
⭕ 단체실손과 겹치는 보장 부분
❌ 가입한 지 1년이 안 된 개인 실손
❌ 단체실손과 겹치지 않는 보장 부분
단체실손 쪽을 멈추는 길도 생겼어요.
금융위원회 개선안에 따라 직원이 회사를 거치지 않고
단체실손 중지를 직접 신청할 수 있게 됐어요.
“실손보험 중복가입 확인할 것
실손보험 중복가입은 내 이름으로 된 실손이
몇 개인지 아는 것부터 시작해요.
한국신용정보원의 크레딧포유에서
실손 가입 현황과 가입한 곳을 볼 수 있어요.
회사 단체실손은 인사팀 안내문이나
복리후생 자료에 보장 내용이 적혀 있어요.
개인 실손 증권과 나란히 놓고 겹치는 칸을 찾아봐요.
입원비, 통원비, 처방 약값처럼
보장 칸을 하나씩 짝지어 보면
어디가 겹치고 어디가 비는지 한눈에 보여요.
실손보험 중복가입을 확인했다면
퇴직 예정일과 개인 실손 가입일을 같이 적어 둬요.
“회사를 그만둘 때 챙길 순서
회사를 옮기거나 그만두면
단체실손도 함께 끝나는 게 보통이에요.
이때가 실손보험 중복가입에서 가장 바쁜 시기예요.
개인 실손을 중지해 뒀다면
퇴직 날짜를 기준으로 한 달을 세어 두고
그 안에 재개를 신청해야 심사 없이 이어져요.
단체실손과 개인 실손이 모두 없는 기간이
한 번에 1개월, 모두 합쳐 3개월을 넘으면
재개가 거절될 수 있다는 안내도 있어요.
퇴직 서류를 받는 날, 개인 실손 재개 신청도
같은 주에 끝내 두면 빈틈이 생기지 않아요.
“실손보험 중복가입 Q&A
실손보험 중복가입에 많이 묻는 세 가지예요.
Q1: 두 곳에 다 청구해도 되나요?
A1: 청구는 할 수 있어요.
비례보상으로 나눠 받기 때문에
합친 금액이 낸 의료비를 넘지 않아요.
Q2: 단체실손이 생기면 개인 실손은 정리하나요?
A2: 꼭 그렇지는 않아요.
퇴직 뒤 보장과 나이를 함께 생각해서
중지제도를 쓸지 스스로 판단하면 돼요.
Q3: 가족 명의 실손도 중복가입이 되나요?
A3: 중복가입은 한 사람 이름으로
실손이 두 개 이상일 때를 말해요.
가족이 각자 든 실손은 따로 봐요.
여러분 댁은 회사 단체보험과 개인 실손이 함께 있나요?
있다, 없다로 댓글 남겨 주세요.
“실손보험 중복가입 정리
실손보험 중복가입은 보장이 두 배가 되지 않고
비례보상으로 낸 의료비 안에서 나눠 받아요.
겹친 기간에는 중지제도를 쓸 수 있어요.
중지와 재개 조건, 다시 이은 상품의 보장은
가입 시기와 약관에 따라 달라요.
내 증권·약관과 회사 단체실손 안내문에서
겹치는 부분부터 직접 확인해 보세요.
치료와 진료 결정은 담당 의사와 상의해 정해요.
오늘 내용은 금융위원회의 실손보험 중복가입
개선 발표와 실손보험 연계제도 안내에서
확인한 정보를 바탕으로 정리했어요.
(2026년 10월 기준이라 이후 달라질 수 있어요)
좋아요·공감과 구독 부탁드려요💙
이상 성글벙글의 생활보장 포스팅이었습니다😎