세입자 화재보험, 집주인 배상까지 될까? 임차자배상책임 확인하는 법
안녕하세요
매일매일 좋은 날을 나누는 성글벙글입니다😊
오늘은 세입자 화재보험을
집주인 배상 쪽에서 포스팅해 볼게요.
전세나 월세로 살고 있다면
이 글을 끝까지 읽어 보세요.
집주인이 화재보험을 들었다고 하면
세입자는 따로 볼 게 없다고 여기기 쉬워요.
그런데 내 실수로 난 불은 이야기가 달라요.
“세입자 화재보험, 왜 따로 봐야 할까
난방기구를 꺼내는 이맘때
세입자 화재보험을 찾는 분이 늘어요.
작은 원룸이나 오피스텔도 예외가 아니에요.
예를 들어 전기장판을 켜 둔 채 외출했다가
방 안에 불이 났다면
내 짐만 타는 게 아니에요.
벽지, 바닥, 붙박이장은 집주인의 것이에요.
빌린 집은 쓰고 나서
원래대로 돌려줘야 하는 책임이 있어요.
이사 나갈 때 벽지 얼룩 하나도 따지는 이유예요.
불이 나면 그 책임이 훨씬 커져요.
그을음과 물 자국까지 고쳐야 해서
수리 범위가 방 하나로 끝나지 않기도 해요.
그래서 세입자 화재보험을 볼 때는
내 짐과 집주인 몫을 나눠 봐야 해요.
“결론은 두 가지 손해를 나눠 보는 거예요
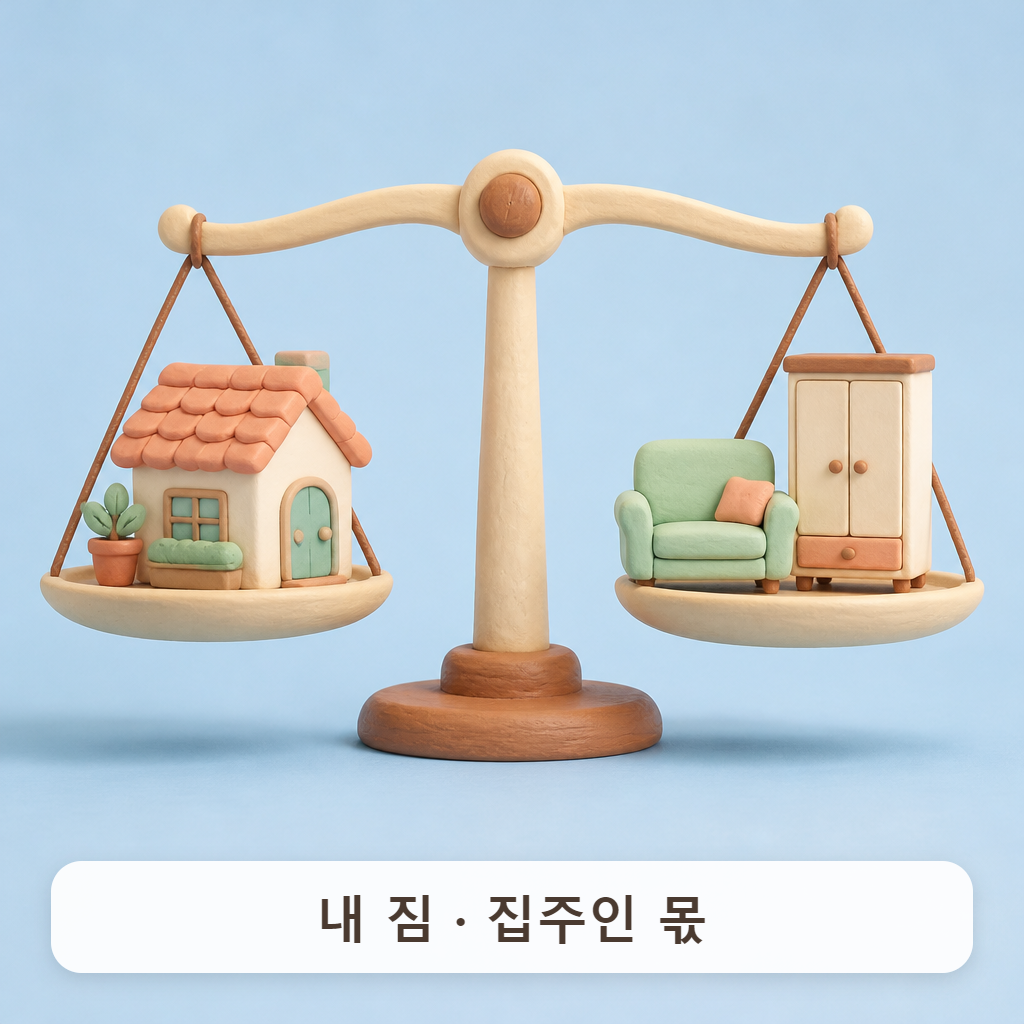
세입자 화재보험의 결론은 간단해요.
내 짐 손해와 집주인 배상, 두 칸을 따로 봐요.
내 짐은 가재도구 쪽에서 보고,
집주인에게 물어 줄 손해는
임차자배상책임 쪽에서 봐요.
둘 중 하나만 있어도
이름은 화재보험이라 헷갈리기 쉬워요.
증권에 어떤 칸이 있는지가 핵심이에요.
전세 계약서를 쓸 때 집주인이
화재보험 이야기를 꺼내는 경우도 있어요.
그때 이 두 칸을 떠올리면 대화가 쉬워져요.
“집주인 보험이 세입자를 지켜 주지 않는 이유
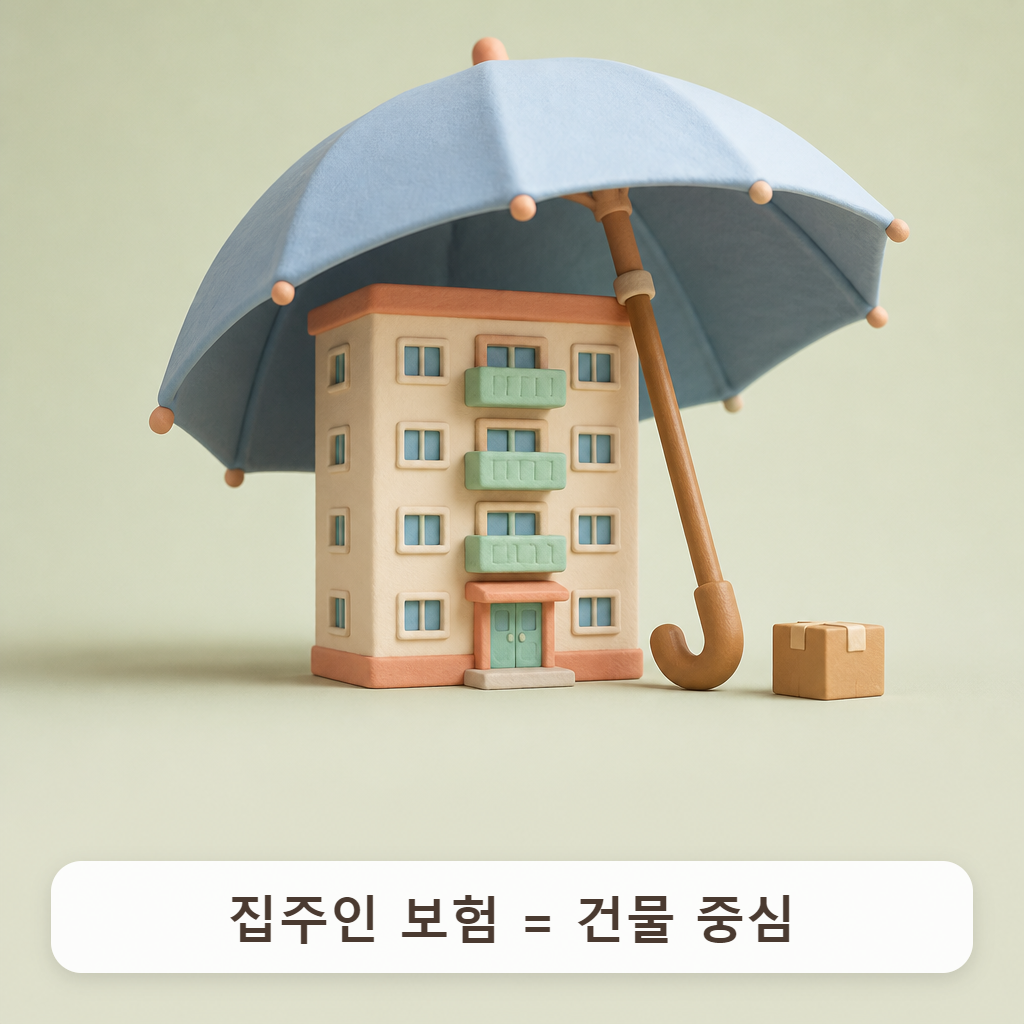
집주인이 든 화재보험은
대개 건물을 지키려는 보험이에요.
피보험자도 집주인이에요.
그래서 세입자의 짐은 보통 빠지고,
세입자 잘못으로 불이 난 경우엔
집주인 쪽 보험사가 먼저 보상한 뒤
세입자에게 그 돈을 청구할 수도 있어요.
계약서에 화재 관련 문구가 있는지도 같이 봐요.
특약 사항 칸에 따로 적혀 있는 경우가 있어서
계약서와 증권을 나란히 놓고 보면 편해요.
집주인 보험이 있다고 내 책임이 사라지진 않아요.
이 점을 아는 것만으로도
세입자 화재보험을 보는 눈이 달라져요.
“임차자배상책임은 어떤 특약일까

임차자배상책임은 빌린 집에 불이 나
집주인에게 물어 줘야 할 손해를 보는 특약이에요.
화재보험에 붙는 경우가 많아요.
임차자배상책임이라는 이름이
보험사마다 조금씩 다르게 적혀 있기도 해요.
'임차자'나 '임차인'이 들어간 항목을 찾아봐요.
가입금액을 정할 때는
빌린 집을 다시 고치는 비용을 떠올려요.
가입금액보다 큰 손해는 그만큼 빠져요.
보통 불이 난 방만이 아니라
연기와 물에 젖은 다른 방도 함께 고쳐요.
도배와 장판, 붙박이 가구까지 떠올려 보면
임차자배상책임 금액을 가늠하기 쉬워요.
다만 일부러 낸 불처럼
약관에서 처음부터 빼 둔 경우도 있어요.
보상하지 않는 손해 쪽도 꼭 한 번 읽어 봐요.
“일상생활배상책임과 무엇이 다를까
일상생활배상책임은 생활 속 실수로
남의 몸이나 물건에 피해를 줬을 때 보는 특약이에요.
아랫집 누수 이야기에서 자주 나오는
바로 그 특약이라 이름이 익숙할 거예요.
그런데 약관에는 내가 쓰거나 맡아 둔 물건은
빠진다고 적힌 경우가 많아요.
빌린 집 자체는 일상생활배상책임에서 빠질 수 있어요.
반대로 불이 옆집까지 번졌다면
일상생활배상책임이나 화재배상책임이
도움이 되는지 약관을 봐야 해요.
다세대 주택처럼 벽을 맞댄 집이라면
옆집으로 번지는 경우도 생각해 둬요.
내 집과 옆집, 집주인 몫을 따로 적어 보면 정리돼요.
“내 증권에서 확인할 세 가지
세입자 화재보험을 확인할 땐
증권 한 장을 펴 놓고 세 가지를 봐요.
증권이 없다면 보험사 앱에서 내려받을 수 있어요.
첫째, 가재도구 칸이 있는지.
둘째, 임차자배상책임 특약이 있는지.
셋째, 배상책임 특약이 누구까지인지.
이 세 칸이 비어 있는지 채워져 있는지만 봐도
내 상황이 한눈에 보여요.
다른 보험의 특약으로 붙어 있는 경우도 있어요.
“세입자 화재보험 Q&A
세입자 화재보험에 많이 묻는 다섯 가지예요.
Q1: 집주인 화재보험이 있으면 안 봐도 되나요?
A1: 집주인 보험은 대개 건물을 위한 거예요.
내 짐과 내가 집주인에게 지는 배상은
따로 확인하는 게 좋아요.
Q2: 임차자배상책임만 있으면 내 짐도 되나요?
A2: 아니에요, 둘은 다른 칸이에요.
임차자배상책임은 집주인 몫을 보고,
내 짐은 가재도구 칸에서 따로 봐요.
Q3: 아파트 관리비에 화재보험료가 있던데요?
A3: 건물 전체를 위한 단체보험인 경우가 많아요.
세대 안 짐이나 세입자 배상까지 되는지는
관리사무소와 내 증권으로 나눠 확인해요.
Q4: 원룸 전세도 확인해야 하나요?
A4: 집 크기와 상관없이 같은 구조예요.
작은 방일수록 난방기구와 멀티탭이
가까이 몰려 있는 경우가 많아요.
Q5: 이미 가진 보험에 붙어 있을 수도 있나요?
A5: 네, 다른 보험에 특약으로 들어 있기도 해요.
같은 사고를 두 곳에서 겹쳐 받지는 못해서
있는 것부터 확인하는 게 먼저예요.
“세입자 화재보험 정리
세입자 화재보험은 내 짐과 집주인 배상을
따로 나눠 보는 것에서 시작해요.
집주인 보험만 믿고 넘기지 않는 게 첫걸음이에요.
임차자배상책임 특약이 있는지부터 확인해요.
일상생활배상책임은 빌린 집 자체에서 빠질 수 있어서
두 특약을 함께 봐야 빈칸이 보여요.
여러분은 지금 사는 집의 화재보험,
누구 이름으로 되어 있는지 알고 계신가요?
오늘은 서랍 속 증권을 꺼내
세 칸에 형광펜으로 표시만 해 보세요.
가입부터 고민하기보다 가진 것부터 보는 게 먼저예요.
보상 범위는 가입 시기와 약관에 따라 달라요.
오늘 정리한 내용은 확인할 순서로 삼고,
정확한 판단은 내 약관과 보험사 안내로 해 주세요.
(2026년 10월 기준)
좋아요·공감과 구독 부탁드려요💙
이상 성글벙글의 생활보장 포스팅이었습니다😎